
Recensione di Poste Italiane
 Analisi di GetAllApps
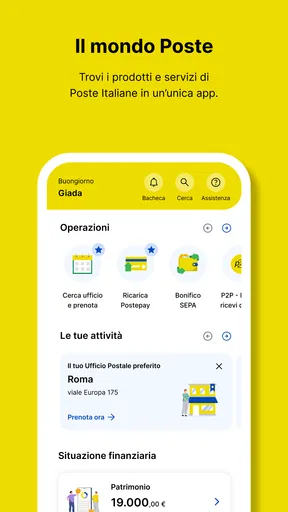
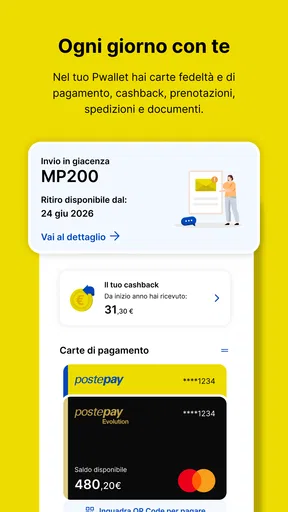
Quando devo gestire un’incombenza legata a Poste Italiane, preferisco partire dall’app ufficiale anziché cercare tra più servizi e pagine diverse. La considero soprattutto un punto d’accesso pratico: è utile per chi ha già un rapporto con Poste e vuole svolgere da telefono le operazioni che usa davvero, ma non la scambierei per un’app universale di finanza personale. La differenza è importante: il suo valore sta nel riunire servizi del gruppo, non nel sostituire ogni banca, portafoglio o strumento di pianificazione.
Un flusso quotidiano legato ai servizi Poste
Poste Italiane è un’app di finanza sviluppata da Poste Italiane S.p.A. e disponibile gratuitamente. La sua identità emerge già dal modo in cui conviene usarla: apro l’app con un obiettivo preciso, per esempio controllare un servizio o avviare una procedura, invece di aspettarmi un pannello neutrale che riassuma tutte le mie finanze. Per chi usa già Poste, avere quel punto di partenza sul telefono può rendere più lineare la gestione ordinaria.
Un esempio realistico è una giornata in cui devo sbrigare una pratica mentre sono fuori casa. Invece di rimandare finché non torno al computer, apro l’app e verifico se l’attività che mi serve è disponibile lì. Se lo è, posso occuparmene nel momento in cui me ne ricordo; se richiede passaggi o informazioni che preferisco controllare con calma, interrompere il tentativo e riprenderlo più tardi è una scelta sensata. La comodità non consiste nel fare tutto in un tocco, ma nell’avere un canale mobile a portata di mano.
Il mio consiglio è di non iniziare esplorando ogni voce senza uno scopo. Individua prima le due o tre operazioni che prevedi di usare con regolarità, poi familiarizza con i relativi percorsi. Così capisci rapidamente se l’app copre le tue esigenze e riduci il rischio di confondere una funzione accessoria con il flusso che ti serve davvero. È un approccio particolarmente utile in un’app collegata a un gruppo che offre servizi diversi: conoscere il proprio percorso conta più che memorizzare l’intera interfaccia.
La presenza consistente sugli store è un elemento rassicurante per chi valuta un’app di questo tipo: la media è di 4,6, con circa 740 mila valutazioni, e i download superano i 10 milioni. Questi numeri indicano una diffusione ampia, ma non garantiscono che ogni singola operazione sia immediata per ogni utente. Io li leggerei come un segnale di adozione, non come un motivo per saltare la verifica pratica delle funzioni che userai.
Prima di affidarle le operazioni ricorrenti
Al primo utilizzo, prenditi qualche minuto per capire quali servizi sono davvero disponibili nel tuo caso e quali passaggi richiedono accesso o dati aggiuntivi. Non dare per scontato che installare l’app equivalga ad avere già configurato ogni rapporto con Poste: la disponibilità concreta può dipendere dal servizio che vuoi utilizzare e dalla tua situazione. Controllare subito questo aspetto evita di scoprire nel mezzo di una commissione che il percorso richiede una preparazione che potevi fare prima.
Conviene anche distinguere tra consultazione e operazione. Quando vuoi solo controllare qualcosa, puoi muoverti con calma e leggere le informazioni; quando invece stai per confermare un’azione, fermati a verificare destinatario, importo o dati inseriti, secondo il tipo di operazione. È una cautela semplice, ma negli strumenti finanziari il vantaggio della rapidità non deve trasformarsi in fretta. Se l’interfaccia ti porta a una schermata di riepilogo, trattala come un controllo utile, non come un passaggio da superare distrattamente.
Impostazioni e abitudini che vale la pena rivedere
Le impostazioni meritano un controllo iniziale, soprattutto quelle legate all’accesso e alle notifiche, quando presenti sul dispositivo e nell’app. Non attiverei ogni avviso solo perché è disponibile: sceglierei quelli che mi aiutano a seguire un’operazione o a ricordare un’attività, lasciando fuori ciò che aggiunge soltanto rumore. Un telefono pieno di notifiche tende a far ignorare proprio quelle importanti. Rivedere le preferenze dopo qualche giorno d’uso è spesso più efficace che decidere tutto al primo avvio.
Per la sicurezza, userei un metodo di blocco del telefono affidabile e terrei aggiornati sistema operativo e applicazione. Eviterei inoltre di iniziare una procedura sensibile mentre sto passando da una rete o da un contesto all’altro: se la connessione si interrompe o non sono certo di aver completato l’azione, controllerei lo stato prima di ripeterla. In questo modo si riduce il rischio di duplicare un tentativo per semplice incertezza. È una buona abitudine generale, ma qui è particolarmente pertinente perché l’app riguarda servizi finanziari e postali personali.
La versione attuale è la 6.2.6, ma il numero da solo non dice come cambierà il percorso nel tempo. Dopo un aggiornamento, io ricontrollerei le schermate che uso spesso prima di affidarmi alla memoria: i nomi o la disposizione di una voce possono cambiare, e un’abitudine utile va adattata se l’interfaccia viene aggiornata. L’app è stata pubblicata il 20 dicembre 2013 e richiede almeno iOS o Android 7.0; è classificata PEGI 3. Per una decisione pratica, però, conta soprattutto che il tuo dispositivo la supporti e che tu riesca a usarla con comodità.
Scorciatoie pratiche, senza cercare funzioni segrete
Il modo più semplice per guadagnare tempo è creare una routine, non affidarsi a funzioni nascoste. Io sceglierei un momento tranquillo per verificare le attività ricorrenti e poi userei sempre lo stesso ordine: apro l’app, raggiungo la sezione necessaria, controllo i dati e concludo l’operazione solo dopo aver riletto il riepilogo. Ripetere un percorso stabile rende più facile accorgersi quando qualcosa è diverso dal solito, invece di navigare ogni volta a caso.
Un secondo accorgimento è preparare prima le informazioni che potrebbero servire. Se devo completare una procedura, tengo a portata di mano i dati pertinenti e mi assicuro di avere tempo e connessione adeguati. Non significa conservare informazioni sensibili in note non protette: significa evitare di iniziare un’attività e poi interromperla per cercare un documento o un dettaglio. Per un’operazione che non posso finire subito, preferisco rimandare piuttosto che lasciare il telefono sbloccato o affidarmi alla memoria.
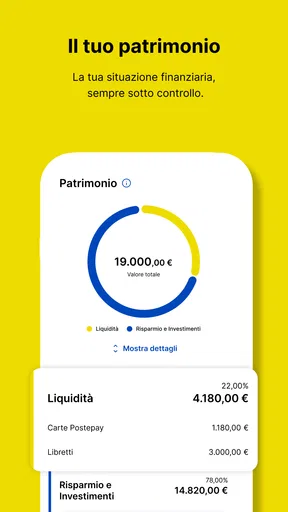
Infine, separerei l’uso dell’app dal controllo del bilancio complessivo. Se voglio capire entrate, uscite e obiettivi mensili, una routine di revisione con gli strumenti che già uso per quel compito può essere più adatta; l’app di Poste la terrei per le operazioni e i servizi che le competono. Questa distinzione evita di attribuirle il ruolo di un gestore finanziario completo e mi aiuta a scegliere lo strumento giusto, invece di forzare una singola app a fare tutto.
Per chi funziona meglio e quando scegliere altro
La consiglierei a chi ha già un legame concreto con Poste Italiane e vuole poter gestire i relativi servizi dal telefono, senza dover ricominciare ogni volta da una ricerca online. È sensata anche per chi preferisce concentrare in un’app ufficiale le attività che riguardano quel fornitore. La disponibilità gratuita rende facile provarla, ma il vantaggio reale dipende da quanto spesso usi i servizi Poste e da quanto i flussi presenti corrispondono alle tue necessità.
La valuterei con più cautela se cerchi soprattutto una panoramica aggregata dei conti di istituti diversi, strumenti di budgeting o un sistema indipendente per pianificare risparmi e spese. In quel caso, un’app bancaria principale o un’applicazione dedicata alla gestione del budget potrebbe risultare più adatta. Anche chi svolge pochissime operazioni con Poste potrebbe non trarre abbastanza beneficio da aggiungere un’app al telefono: se il tuo uso è occasionale, controlla prima se l’operazione specifica che ti interessa si può gestire comodamente nel canale che già utilizzi.
Rispetto alle app di una banca, il confronto non è semplicemente “quale ha più funzioni”: la domanda è dove si trovano i servizi che ti servono. Un’app bancaria tende a essere il riferimento naturale per i prodotti di quella banca; questa è più pertinente quando il rapporto da gestire è con Poste. Rispetto a un’app finanziaria indipendente, offre una relazione più diretta con il suo ecosistema, mentre uno strumento terzo può essere preferibile per confrontare o organizzare informazioni provenienti da fonti differenti. Non sceglierei l’una al posto dell’altra senza chiarire prima il compito.
Limiti da mettere in conto prima di farne un’abitudine
Il primo limite è la specializzazione: essere l’app di Poste è la sua ragione d’uso, ma anche ciò che la rende meno interessante per chi vuole un centro di controllo finanziario generale. Il secondo riguarda il contesto d’uso. Una procedura mobile può essere comoda per un’operazione rapida, ma uno schermo piccolo non è sempre il posto migliore per leggere con attenzione molti dettagli o correggere dati complessi. Se una schermata non è chiara, fare una pausa e riprendere su un dispositivo più comodo è preferibile a confermare per impazienza.
Un altro aspetto da considerare è la dipendenza dall’accesso al proprio account e dal funzionamento del dispositivo. Se il telefono non è disponibile, la connessione è instabile o non riesci a completare l’autenticazione, l’app non può sostituire ogni altro canale di assistenza o gestione. Per questo, non la userei come unico piano per una necessità urgente: saprei anche quale alternativa ufficiale contattare o utilizzare. Questa non è una critica esclusiva all’app; è una prudenza pratica per qualunque servizio finanziario mobile.
Chi teme di perdersi tra sezioni diverse può ridurre l’attrito annotando, senza includere credenziali, il percorso da seguire per le attività che ripete. Chi invece vuole un’esperienza completamente personalizzabile dovrebbe prima verificare quanto l’organizzazione dell’app si adatti alle proprie abitudini. Il mio criterio è semplice: se trovo in fretta ciò che mi serve e riesco a controllare l’operazione prima di completarla, la uso; se devo navigare a lungo o il compito richiede una visione ampia, passo allo strumento più adatto.
Il mio giudizio dopo averne valutato l’uso reale
Per me, Poste Italiane ha senso quando riduce un passaggio concreto tra il bisogno quotidiano e un servizio del gruppo. La consiglierei a chi la apre con uno scopo riconoscibile, ha già familiarità con Poste e apprezza la possibilità di gestire attività dal telefono. La sconsiglierei come scelta principale a chi vuole tenere sotto controllo ogni aspetto delle proprie finanze o non usa quasi mai i servizi Poste. In entrambi i casi, la decisione migliore dipende dall’uso effettivo, non dalla quantità di funzioni che si immagina di poter trovare.
Il mio metodo finale sarebbe provarla con un’attività non urgente, controllare le preferenze di accesso e avvisi, imparare il percorso che userò più spesso e verificare con attenzione ogni riepilogo. Se il flusso risulta chiaro, diventa un’abitudine comoda; se non lo è, non c’è ragione di insistere solo perché l’app è diffusa. La valutazione media di 4,6 e la presenza di circa 100 mila recensioni sono un contesto utile, ma la prova decisiva resta personale: capire se l’app risolve davvero le tue incombenze Poste con meno attrito rispetto all’alternativa che usi oggi.
Pro e contro
Pro
- Consente di consultare il saldo e i movimenti dei prodotti Poste.
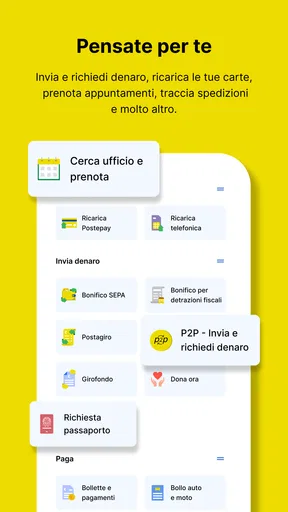
- Permette di pagare bollettini tramite la fotocamera dello smartphone.
- Offre accesso rapido alle ricevute delle operazioni effettuate.
- Integra funzioni per gestire carte e metodi di pagamento.
- Invia notifiche utili sugli aggiornamenti delle operazioni.
Contro
- Per alcune funzioni è necessario attivare l'identità digitale.
- L'accesso può richiedere verifiche aggiuntive sul dispositivo.
- Alcune operazioni dipendono dalla disponibilità dei servizi online.
- La quantità di funzioni può rendere la navigazione meno immediata.
- Le notifiche richiedono autorizzazioni e una configurazione adeguata.


